A escolha do local para onde instalar um galpão logístico define custos de frete, prazos de entrega e carga tributária por cinco a quinze anos. Em 2026, essa decisão ficou mais difícil. A reforma tributária começa a desmontar os incentivos de ICMS que atraíram centros de distribuição para estados como Santa Catarina e Espírito Santo, e o aluguel segue pressionado pela vacância baixa nos principais polos.
A locação de galpões no Brasil custa em média R$ 30,7/m², segundo levantamentos setoriais de 2025, mas a média esconde diferenças grandes entre regiões. Relatórios de consultorias como JLL e CBRE indicam que grandes operadores estão revendo onde manter e onde abrir centros de distribuição. Três fatores explicam esse movimento: a transição para o IBS, os novos corredores viários e a volta da demanda a regiões antes periféricas.
Esta reportagem compara quatro regiões logísticas do país (São Paulo, Centro-Oeste, Sul e Nordeste) com base nos critérios usados em estudos de localização.
O que pesa na escolha da região
O primeiro critério é o acesso. Contam a distância até corredores como BR-116, BR-101, BR-163 e BR-376, o tempo de trânsito até os mercados consumidores e as opções de transporte ferroviário ou hidroviário. Um terreno barato longe desses eixos pode sair caro quando o frete acumulado entra na conta.
O segundo é o custo de ocupação, que soma aluguel ou compra de terreno, construção e despesas operacionais, incluindo mão de obra.
O terceiro é o tributário. O ICMS ainda orienta as decisões em 2026, mas o IBS será cobrado no destino, o que reduz aos poucos a vantagem de instalar um centro de distribuição em estado com benefício fiscal. A transição termina em 2033, e qualquer estudo de localização feito agora precisa projetar esse cenário.
São Paulo: maior mercado, maior custo
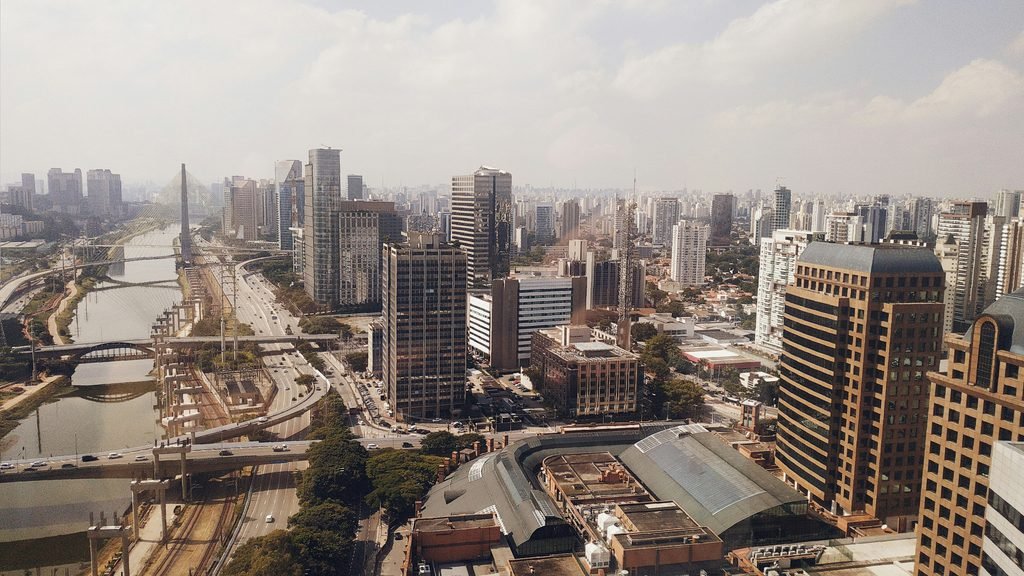
São Paulo concentra o maior mercado consumidor do país e a infraestrutura logística mais desenvolvida. Os eixos mais procurados são Campinas e Jundiaí, Vale do Paraíba, Grande ABC e Guarulhos. Segundo relatórios de absorção de 2025, o estado lidera a ocupação de galpões e mantém vacância historicamente baixa.
O aluguel vai de R$ 27,53/m² em subpolos afastados da capital a R$ 48/m² em empreendimentos de alto padrão, com média estadual perto de R$ 30,54/m². O terreno industrial custa de R$ 250/m² no interior a R$ 8.481/m² em áreas específicas da capital. São valores pontuais, não médias, e essa diferença pesa na escolha entre galpão pronto e construção sob medida. A mão de obra logística paulista está entre as mais caras do país, segundo pisos salariais e acordos sindicais do setor.
O estado faz sentido para quem depende de entregas de última milha na Grande São Paulo e no interior paulista. Para quem atende outras regiões com mais eficiência a partir do Sul ou do Centro-Oeste, o custo pode não compensar. Campinas e Louveira oferecem boa parte da conectividade da capital com ocupação mais barata.
Centro-Oeste: perto da produção de grãos
Mato Grosso é o maior produtor de grãos do país, e a procura por armazéns e polos de consolidação acompanha a safra. Aqui o galpão fica perto da origem da carga, o que reduz o custo de escoamento e ajuda a absorver os picos de colheita.
A BR-163 leva ao Porto de Miritituba e ao Arco Norte, e a BR-364 segue para o Sul e o Sudeste. De Sorriso ao Porto de Santos são cerca de 1.940 km por rodovia, dois a três dias de viagem.
Pela ferrovia, via Malha Norte e Malha Paulista, o trajeto leva de cinco a seis dias, com frete por tonelada menor em cargas completas. A Ferrovia Norte-Sul liga o Centro-Oeste ao Porto de Itaqui, em São Luís.
Terrenos mais baratos que os paulistas viabilizam a construção sob medida, e há mão de obra suficiente para armazenagem agroindustrial. Os problemas são a distância dos portos do Sul e do Sudeste, os gargalos nas rodovias centrais e a falta de profissionais para operações mais complexas.
Para grãos, insumos e máquinas agrícolas, analistas do setor costumam apontar a região como a de melhor relação entre custo e localização.
Sul: portos e infraestrutura consolidada

Cada estado do Sul tem um perfil. O Paraná conta com o Porto de Paranaguá, que a Antaq coloca entre os maiores exportadores do país em volume, e com os polos de Curitiba e Londrina, onde há oferta de galpões modulares e sob medida. Santa Catarina tem o Porto de Itajaí, a BR-470 e a indústria do Vale do Itajaí.
O Rio Grande do Sul soma o Porto de Rio Grande e a logística de grãos, mas enfrenta frete rodoviário caro até o Sudeste.
Em Santa Catarina, o aluguel fica entre R$ 31 e R$ 35/m² nos mercados mais disputados, um pouco acima da média nacional. Para quem distribui em larga escala para o Sudeste, o frete pesa contra a região. A mão de obra custa mais que no Nordeste, mas é mais qualificada, sobretudo na região de Curitiba.
Reforma tributária muda a conta
Parte dos centros de distribuição do Sul, principalmente em Santa Catarina, foi instalada por causa de incentivos de ICMS. Com o IBS cobrado no destino, esse ganho diminui até desaparecer em 2033. Continuam valendo o acesso aos portos, o mercado regional e a malha viária. Antes de renovar contrato ou ampliar área, a empresa precisa separar o que é vantagem logística do que era ganho tributário.
Nordeste: mão de obra mais barata e incentivos com prazo

Ceará e Pernambuco são os polos mais maduros da região. O Ceará mantém o Programa de Incentivos às Centrais de Distribuição de Mercadorias (PCDM), que reduz em até 75% o ICMS nas saídas interestaduais de mercadorias sem similar local. O benefício segue vigente durante a transição, mas as regras aplicáveis em 2026 devem ser confirmadas na SEFAZ-CE.
Pernambuco oferece crédito presumido de ICMS pelo Prodepe. Como atos anteriores tinham prazo definido, a prorrogação precisa ser checada com a Secretaria da Fazenda do estado. O Maranhão concede crédito presumido e diferimento a centros de distribuição credenciados. Também tem o Porto de Itaqui, ligado à Norte-Sul e cada vez mais usado pelo agronegócio do Centro-Norte.
A mão de obra logística está entre as mais baratas do país, com oferta em Fortaleza, Recife e São Luís. Terreno e aluguel custam menos que em São Paulo e no Sul.
Os riscos também contam. O frete para o Sudeste pode anular a economia com pessoal, dependendo do volume e da frequência das cargas. As rodovias do interior têm gargalos. E não há clareza sobre o que restará dos incentivos após 2033, ponto que precisa entrar em qualquer projeção de retorno.
Checklist para comparar regiões
Antes de negociar, levante para cada região candidata:
- custo de locação ou compra por m², separando galpão pronto de construção sob medida;
- tempo de trânsito até os três principais mercados atendidos;
- incentivos fiscais vigentes, prazo de validade e risco de corte na transição para o IBS;
- galpões modulares disponíveis ou prazo real de entrega de uma obra sob medida;
- custo e oferta de mão de obra no município;
- projeção de vacância local para os próximos três anos.
O peso de cada item depende da operação. A distribuição nacional ao consumidor final favorece São Paulo e o Sul. Armazenagem e escoamento agrícola favorecem Mato Grosso e o Arco Norte. Operações de exportação priorizam porto e ferrovia, e as que dependem de muita mão de obra ganham no Nordeste.
No lado tributário, confira até quando vale cada incentivo, o risco de mudança de regra durante a amortização do investimento e as cláusulas de reajuste do aluguel. Um benefício que termina em 2028 altera o fluxo de caixa de um contrato de dez anos.
Qual a melhor região do Brasil para instalar um galpão logístico
A resposta depende do modelo de operação, do mercado atendido e do prazo do investimento. São Paulo tem mercado e infraestrutura, com o custo mais alto. O Centro-Oeste fica perto da produção agrícola e cobra menos para entrar. O Sul combina portos e mercado regional, mas perde parte dos incentivos fiscais. O Nordeste tem custo operacional menor e benefícios ainda ativos, com prazo e incerteza que precisam estar no modelo financeiro.
Vacância, absorção e novos polos mudam a cada trimestre, e o mercado imobiliário logístico segue em movimento.