O custo logístico do Brasil chegou a 15,5% do PIB em 2025, segundo o ILOS. Em 2014, a proporção era de 10,4%. Com o frete pressionado e a fiscalização do piso mínimo mais rígida, os grandes embarcadores passaram a rever onde gastam e como contratam.
O tamanho da conta
Os números do ILOS mostram onde o custo logístico pesa mais:
- 52% das empresas esperam frete mais caro em 2026
- 22% preveem alta na armazenagem
- 13% projetam aumento no custo de estoque
- Estoque: o peso das despesas com estoque passou de 3% para 5% desde 2014
O peso varia por setor. Os gastos com logística chegam a 14% da receita em materiais de construção, 13% em óleo e gás, 10% em higiene e cosméticos e 9% em alimentos e bebidas.
“O País não tem como crescer a taxas elevadas quando o custo logístico aumenta muito”, afirma Maurício Lima, sócio-diretor do ILOS. Segundo ele, o volume de carga cresceu 25% em dez anos, e a infraestrutura não acompanhou.
Custo e nível de serviço
A decisão dos grandes embarcadores raramente olha só o preço do frete. O nível de serviço, medido por indicadores como entrega no prazo e completa (OTIF), avaria e disponibilidade de produto, entra na mesma conta. Cortar frete e perder venda por falta de estoque no ponto de venda não fecha a equação.
Os ajustes mais comuns envolvem:
- Malha: número e localização dos centros de distribuição
- Consolidação: juntar cargas para elevar a ocupação dos veículos
- Estoque: quanto manter perto do cliente e quanto centralizar
- Tecnologia: roteirização e visibilidade da carga em tempo real
Contratação de transportadoras
A contratação de transportadoras mudou com a vinculação entre CIOT e MDF-e, que permite à ANTT fiscalizar o piso mínimo do frete a distância. Contratos que pagavam abaixo da tabela ficaram expostos a multa.
Na contratação de transportadoras, a escolha costuma combinar três formatos: frota dedicada para rotas de volume estável, contratos de longo prazo com tabela fixa e mercado spot para picos. A terceirização do transporte de cargas avança nesse rearranjo.
Migração para a cabotagem
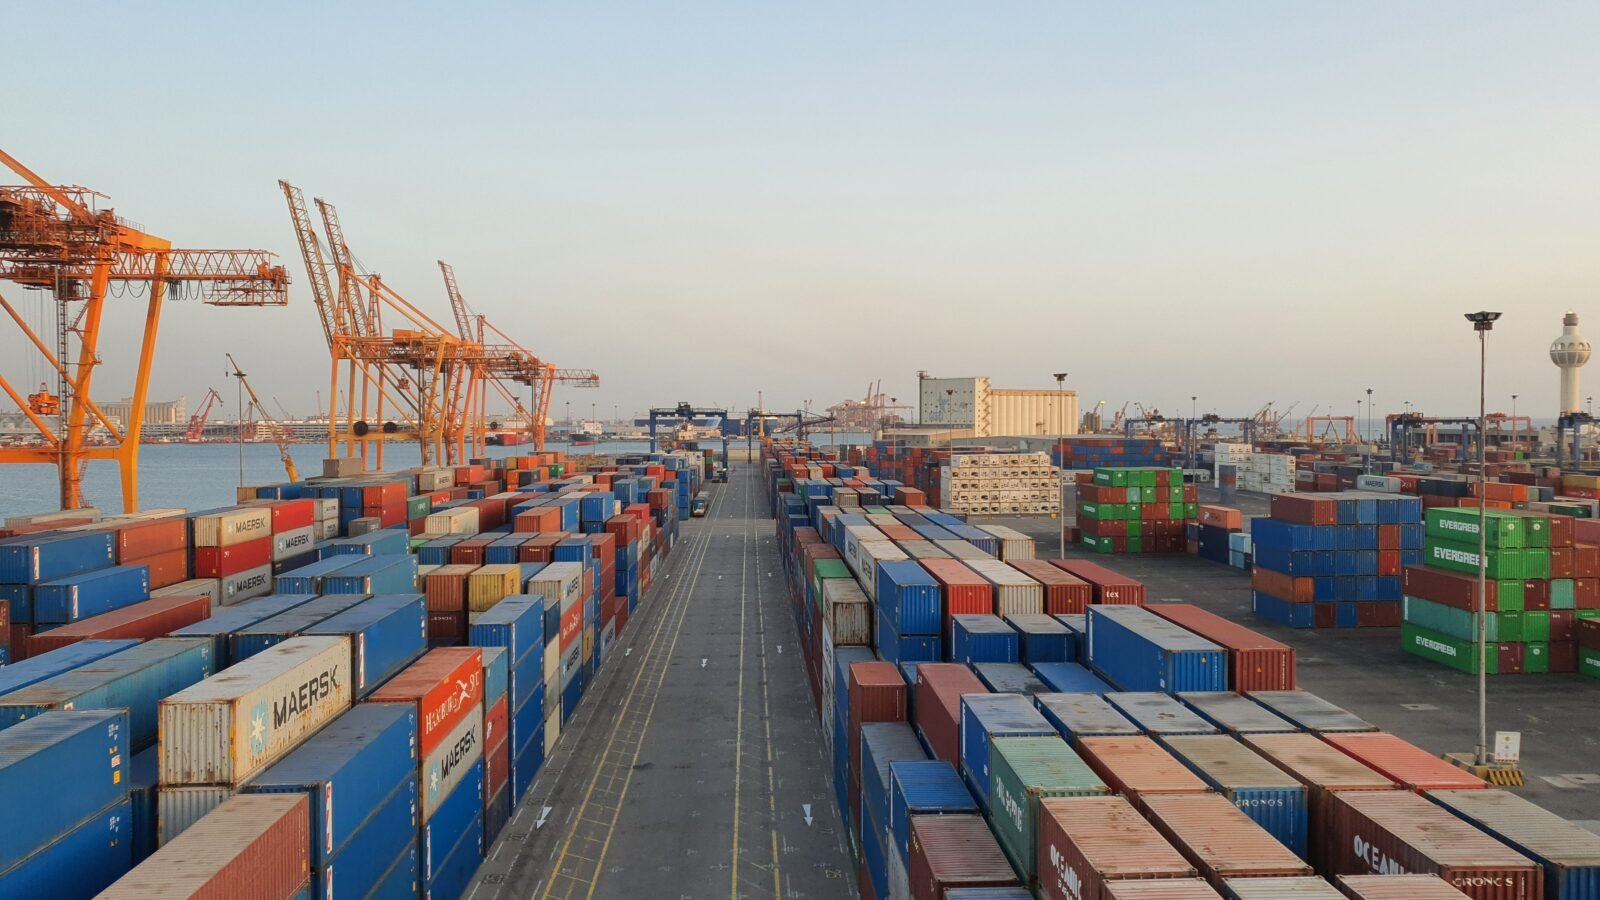
O piso obrigatório reabriu a comparação entre modais. A Aliança Navegação e Logística, braço de cabotagem do Grupo Maersk, estima alta de cerca de 20% na migração de clientes em 2026.
“Agora, com o piso obrigatório, o cliente precisa rever a conta”, diz José Roberto Duque, head comercial da empresa. Ele faz uma ressalva: “O navio ainda nem entra na lista de opções de muitos embarcadores no Brasil.”
A cabotagem responde por 3% a 4% da matriz de transporte, segundo a empresa. A migração para a cabotagem exige prazo maior e planejamento de estoque, e os gargalos do transporte intermodal ainda limitam o ganho em parte das rotas.
O que os executivos acompanham
- Indicador principal: custo por tonelada, OTIF ou ocupação de veículos
- Itens de custo: diesel, pedágio, seguro e mão de obra
- Modal: rotas de longa distância candidatas a ferrovia ou cabotagem
- Emissões: metas que passam a pesar na escolha de fornecedores
- Dados: a base para usar inteligência artificial na logística
Para os grandes embarcadores, a redução do custo logístico em 2027 depende menos do preço do frete e mais de decisões de rede, contrato e modal. Manter o nível de serviço é a condição para que a economia não volte como perda de venda.
O estudo completo está no site do ILOS.